El mostrador de Stockton está en 956 W Robinhood Dr, Stockton, CA 95207. San José está en 25 N 14th St #125. San Rafael está en 9 Vivian St. El teléfono es (209) 670-1556. Via Rapida Services es un servicio de registración, no el DMV. Si el carro se compró por un precio, el trámite es otro: traspaso de título de un carro usado.
¿Qué parentesco pide la ley para quitar el impuesto de uso en un regalo familiar?
El Código de Ingresos y Tributación §6285 quita el impuesto de uso cuando quien entrega el carro es padre, madre, abuelo, abuela, hijo, hija, nieto, nieta o cónyuge de quien lo recibe, o hermano o hermana solo si los dos son menores y el parentesco es de sangre o de adopción. Quien entrega el carro no puede dedicarse a vender ese tipo de vehículo. La Publicación 52 del CDTFA y la sección 4.035 del manual del DMV también cubren a la pareja de hecho registrada y piden el REG 256 con el parentesco. Un padrastro, una madrastra, un hijastro, un tío, una tía o un primo quedan fuera, salvo que una adopción legal cree uno de los parentescos que la ley nombra.
La página de exenciones del CDTFA repite esa lista y aclara que el beneficio no llega a un padrastro o a un hijastro si no hubo adopción, y que tampoco sigue entre ex cónyuges después del divorcio. El manual 4.035 cita el Código de Familia §297.5 junto con el §6285 para la pareja de hecho. El texto del §6285 nombra al cónyuge, no a la pareja de hecho. En el REG 256 se escribe el parentesco real. No se anota “primo” en la línea de padre.
¿El smog de traspaso se perdona entre familiares aunque el impuesto no?
El Código Vehicular §4000.1(d)(2) no pide certificado de smog de traspaso cuando quien entrega el carro es padre, madre, abuelo, abuela, hermano, hermana, hijo, hija, nieto, nieta o cónyuge de quien lo recibe. El hermano o la hermana entran en esa lista a cualquier edad. Eso es más amplio que el §6285: si un hermano adulto vende el carro por dinero, el impuesto de uso sí puede cobrarse, aunque el smog de traspaso no se exija. El REG 256 agrega a la pareja de hecho en la parte del smog y cita el Código de Familia §297. El texto del §4000.1, enmendado en 2009, no nombra a la pareja de hecho. El mismo formulario advierte que esa casilla no quita un smog bienal cuando ese smog ya toca.
Ahí se confunde mucha gente. Un hermano adulto puede quedar dentro de la exención de smog y fuera de la exención de venta familiar al mismo tiempo. Si de verdad es un regalo, sin dinero, sin cambio, sin un servicio y sin quedarse con el préstamo, el camino del impuesto es la regla del regalo de la Publicación 52, no el §6285. Si hay un precio, el impuesto sigue ese precio, salvo que los dos hermanos sean menores y el parentesco sea de sangre o de adopción. El camino de $8 del §4000.1(d)(7) es otro: un vehículo de cuatro años de modelo o menos paga esa cuota y, salvo el diesel, no necesita certificado de smog de traspaso.
¿Qué se firma en un regalo: el título, el millaje y el REG 256?
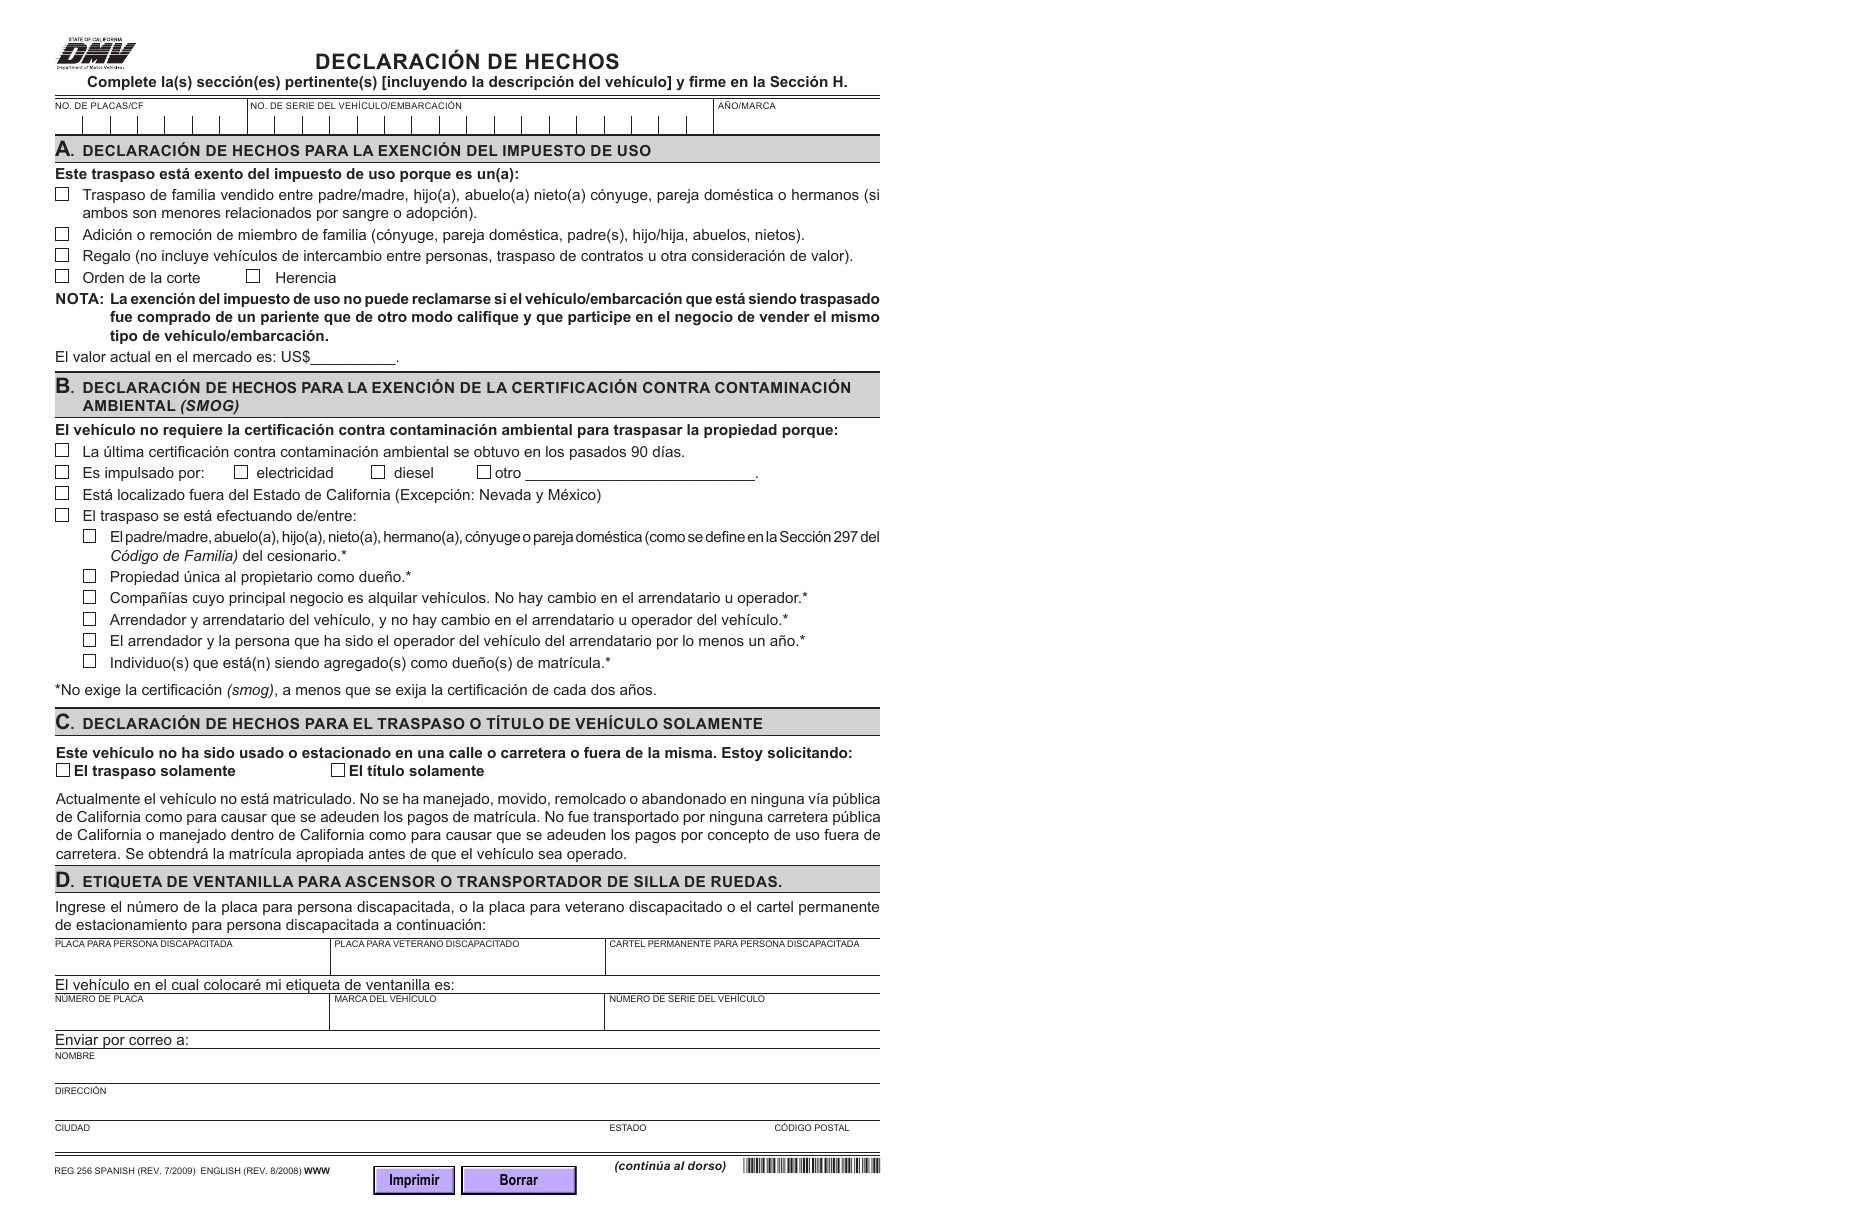
La sección 4.035 del manual del DMV trata el regalo como operación sin impuesto de uso si en el título se escribe la palabra gift, en lugar del precio, y quien recibe el carro llena el REG 256, Declaración de Hechos. Quien regala el carro firma el título. La sección 5.025 del manual, que cita el 49 CFR §580.5, pide la declaración del millaje cuando el traspaso es del 1 de enero de 2021 en adelante y el vehículo tiene menos de 20 años de modelo. La tabla del manual pone un modelo 2011 en 15 años de modelo durante el año 2026, todavía dentro de ese plazo. El millaje se anota en el título o en el REG 262, con firmas originales en tinta.
La parte A del REG 256 es la del impuesto de uso y pide el valor de mercado actual. La parte B es la del smog. No traen la misma lista de parientes. En un regalo familiar muchas veces hacen falta las dos. La sección 5.025 pide firma original en tinta de quien entrega el carro y de quien lo recibe. Una firma por poder no sirve para ese millaje. Si el título no tiene dónde anotar el odómetro, las dos personas firman el mismo REG 262.
¿Cuál es la cuota de traspaso y cuáles son los plazos de 10 días y de 5 días?
El Código Vehicular §9255 fija una cuota de $15 para traspasar el título de un automóvil o una motocicleta, y el Apéndice 1F del DMV lista Transfer (VC §9255) en $15. Esa tabla se revisó el 4 de octubre de 2026. El §5902 da 10 días a quien recibe el título endosado para enviarlo al departamento con la cuota de traspaso. El §5900 da cinco días calendario a quien entregó el carro para avisar al departamento. Ese aviso es el Notice of Transfer and Release of Liability, y el formulario en papel es el REG 138. El DMV aclara que presentar el aviso no traspasa la propiedad por sí solo.
Los dos relojes son de personas distintas. Quien recibió el título endosado tiene los 10 días. Quien regaló el carro tiene los cinco días, en línea o en el REG 138, con el nombre y la dirección del nuevo dueño, las placas, el millaje y la fecha. Firmar el título no borra ese deber de cinco días. El Código Vehicular §5602 habla de la responsabilidad de quien ya no se queda con el carro. No reemplaza la solicitud de traspaso del nuevo dueño bajo el §5902. Los $15 son la cuota estatal. Un servicio de registración dice su propio cargo antes de enviar el paquete. Ese cargo va aparte y se cotiza antes de presentar. Cuando el traspaso no está exento, el DMV calcula el impuesto de uso del condado. Aquí no se imprime una tasa de condado.
¿Qué cambia si el regalo es para un amigo o un pariente que no está en la lista?
Un regalo de verdad a un amigo también puede quedar fuera del impuesto de uso. La Publicación 52 del CDTFA dice que no se cobra impuesto de uso de California por un vehículo recibido en regalo, salvo que quien lo recibe haya pagado dinero, cambiado otro bien, dado un servicio o tomado el préstamo, o que un empleador haya dado el vehículo como pago. El ejemplo de la publicación es un amigo que regala el carro y el otro se queda con los pagos del préstamo: el impuesto se calcula sobre el saldo del préstamo y sobre cualquier otra contraprestación. La sección 4.035 igual pide la palabra gift en el título y un REG 256 completo. La exención de smog del §4000.1(d)(2) no cubre a un amigo, un primo, un tío o una tía. Un vehículo de cuatro años de modelo o menos puede caer en el §4000.1(d)(7), que cobra $8 y, salvo el diesel, no pide certificado de smog de traspaso.
El manual 4.035 también dice que el trato de regalo no vale para una cesión de contrato. Si el saldo sigue con el banco y el nuevo dueño agarra los pagos, la Publicación 52 trata ese saldo como contraprestación. En el REG 256 se cuentan los hechos. No se escribe gift encima de un préstamo que alguien más va a pagar. Para un amigo, hay que contar con el certificado de smog, salvo que otro párrafo del §4000.1 aplique, como un certificado todavía dentro de sus 90 días o un vehículo de cuatro años de modelo o menos.
¿Qué comprobante de responsabilidad financiera hace falta antes de manejar?
El Código Vehicular §16020 exige que todo conductor y todo dueño puedan demostrar responsabilidad financiera y que lleven esa prueba dentro del vehículo antes de manejarlo. Para una póliza o una fianza emitida o renovada a partir del 1 de enero de 2025, el §16056(a)(2) pone el piso en $30,000 por lesión o muerte de una persona, $60,000 por lesión o muerte de dos o más personas, y $15,000 por daño a propiedad ajena. El §5602 dice que quien hizo un traspaso de buena fe y entregó el vehículo no responde, bajo este código, por el estacionamiento, el abandono o el manejo posteriores si además endosó y entregó el título o entregó o echó al correo el aviso del §5900. Ese aviso no es una póliza de responsabilidad civil para el nuevo dueño.
La prueba del §16020 puede ser el formulario de la compañía o una nota de cobertura de los §§382 o 382.5 del Código de Seguros. Esa prueba va dentro del carro antes de que ruede en una calle pública. La póliza tiene que cumplir el §16056 si se emitió o se renovó a partir del 1 de enero de 2025. En los tres mostradores se puede buscar una póliza de responsabilidad civil a nombre del nuevo dueño. La compañía decide si la ofrece. No prometemos una aprobación. Si después una falta de aseguranza suspende la registración, la guía aparte es registración suspendida por falta de aseguranza. La cobertura en todo el estado está en aseguranza de carro en California.
Fuentes
- Código de Ingresos y Tributación §6285 y la guía del CDTFA. Revisado el 4 de octubre de 2026.
- Publicación 52 del CDTFA, Vehicles and Vessels: Use Tax (regalo, compra familiar, ejemplo del préstamo, pareja de hecho). Revisado el 4 de octubre de 2026.
- Preguntas del CDTFA sobre exenciones de vehículos (padrastros y ex cónyuges). Revisado el 4 de octubre de 2026.
- Manual del DMV, sección 4.035 (la palabra gift, REG 256, familia y pareja de hecho). Revisado el 4 de octubre de 2026.
- DMV REG 256, Statement of Facts (impuesto, smog, valor de mercado, nota del smog bienal). Revisado el 4 de octubre de 2026.
- Código Vehicular §4000.1 (smog familiar en (d)(2); cuota de $8 en (d)(7)). Revisado el 4 de octubre de 2026.
- Manual del DMV, sección 5.025 (millaje, 49 CFR §580.5, tabla de año de modelo). Revisado el 4 de octubre de 2026.
- Código Vehicular §9255 y el Apéndice 1F (cuota de traspaso de $15). Tabla revisada el 4 de octubre de 2026.
- Código Vehicular §5902 (10 días) y §5900 (cinco días calendario). Revisado el 4 de octubre de 2026.
- Página del DMV del aviso de liberación de responsabilidad (REG 138; el aviso no es el traspaso). Revisado el 4 de octubre de 2026.
- Código Vehicular §5602, §16020 y §16056. Revisado el 4 de octubre de 2026.
Revisado por Santo Militello, agente de seguros con licencia de California (Licencia #1737723) y propietario de Via Rapida Services. Insurance City Agency, LLC · Licencia de California #6003045. Nuestro equipo con licencia suma más de 70 años de experiencia combinada en seguros. Teléfono (209) 670-1556. Última revisión: 2026-10-04.